美东时间9月3日,下半OpenAI发布新一代旗舰模型GPT-6Astra,场算从又可自主执行多步骤任务;9月8日,力狂流其又宣称内部未公开的后钱何方下一代前沿大模型(性能高于GPT-6 Astra),联合约10000个并发协作的下半AI Agent,攻克七大千禧年难题之一——纳维-斯托克斯方程(Navier-Stokes Equation)的场算从又EC Markets集团官网存在性与光滑性问题。国内的力狂流DeepSeek也于9月10日正式发布V4.1Flash,并传出筹备科创板IPO消息。后钱何方
AI的下半快速发展,再次引发市场对于其未来的场算从又争论。贝莱德、力狂流瑞银等多家机构近期对AI的后钱何方下半场进行了讨论,话题包括AI的下半投资前景、中美AI的场算从又技术发展路径对比等。那么,力狂流在算力狂飙之后,钱从哪来,又流向何方?
算力建设强度空前 三大疑问待解
“AI时代经济增速会不会加快”仍然是个有争议的问题。贝莱德大中华区投资策略师陆文杰表示,根据他的测算,最乐观的EC外汇情况下可能会有15%到20%的增量,最悲观的情况下是0。从最近美国实际经济情况来说,仍然有理由乐观。陆文杰认为,这是因为美国正在大量投资数据中心,这一体量如此之大,堪比中国在能源领域的投资,大量的钱投下去,肯定会有经济增长。
美国科技公司近期也交出了非常出色的答卷:英伟达2027财年第二财季总营收962亿美元,同比增长106%;数据中心算力业务贡献890亿美元收入,同比增长117%,成为AI硬件最大赢家;微软Azure云服务2026财年第四财季收入同比增长43%;谷歌2026年第二季度云营收增长82%至248亿美元。
但投资强度空前,并不意味着“一帆风顺”。市场在质疑什么?陆文杰将其归纳为三个问题:大量的AI基建投资下去,能否带来回报;科技公司自有资金花完后,市场能否低成本承接巨额融资;数据中心能否真的造起来。
第一个问题,陆文杰相对乐观。EC官网他认为美国公司有很强的ToB软件生态,尽管token均价在跌,但用得越来越多、任务越来越复杂,这些AI巨头仍然能获得利润。例如全球程序员约2000万人至3000万人,以人均5万美元/年工资计算,约有1.5万亿美元的市场规模,AI替代其中一部分便可以带来几千亿美元收入。
第二个问题已现压力,但是陆文杰表示,在当前市场下,高利率融资得到高收益的机会仍然是大概率事件。有测算显示,2026年全球与AI相关的投资累计超万亿美元,其中Magnificent 7(美股七巨头)AI相关资本投入约8000亿美元。但是,美国科技公司最新财报显示,科技巨头的自有资金正在快速消耗甚至消失,包括谷歌、亚马逊等在内的部分科技巨头的现金流已经变成负数,这意味着这些巨头对AI的投资从自有资金变为融资。但市场情况并不乐观:一方面今年美股IPO发行规模处于历史较高水平,SpaceX之后,OpenAI、Anthropic等巨型公司IPO排队在后;另一方面,美国债券利率快速提高,抬高了整体债券的融资成本,而举债正成为数据中心建设更快的融资方式。
第三个问题关乎“民意”:据贝莱德调研,69%的美国民众反对AI基础设施建在自家附近,因为数据中心推高当地水电价格。这也对AI基建的实际落地造成困扰。
泡沫之争:需求、盈利与估值
事实上,更早的时候,市场就在讨论AI估值是否已经过高。甚至将AI的未来与互联网泡沫做对比。对于这一问题,贝莱德建信理财副总经理兼首席投资官刘睿给出三个判断维度:需求、盈利、估值。
需求端,海外模型调用token数据从今年年初至今翻倍增长,中国国内更是数倍增长。刘睿列举了一个数字,标普500公司中,二季度业绩电话会议讨论AI的公司占比从两年前的30%出头升至70%。盈利端,标普500去年盈利增速约百分之十几,今年预估达30%以上。估值端,标普500当前市盈率约20倍,处于过去十年15倍—25倍区间中位,十年均值约18倍,因而20倍的市盈率并不是很高。
“从需求、盈利以及估值水平来看,并没有看到特别明显的泡沫迹象。”刘睿认为,泡沫本身是科技发展的必然规律,资本的关注、资源的关注,最后导致过度投入和过度预期,泡沫形成和出清是必然结果。
模型竞争“下半场”:
从能力竞赛到Token ROI
在模型层,竞争已进入“下半场”。瑞银证券中国互联网行业分析师熊玮从模型能力、Token ROI(投资回报率)与厂商变现三个维度,判断中国在AI下半场竞争中的地位。模型能力端,熊玮强调中国模型“coding被模型厂称为模型能力的原能力”,不仅商业路径清晰,还带动其他广泛模型能力提升。过去两三个月,中国大模型厂商迎来重磅发布潮:北京月之暗面科技有限公司发布的Kimi K3成为全球开源规模最大的模型,能力接近最领先的闭源模型;DeepSeekV4.1 Flash、8月底的智谱GLM-5.3 Flash等不仅在能力上逼近全球前沿,也展现出更强的性价比优势。
“中国大模型厂商展现出的模型发布势能非常强,进一步缩窄了中美前沿模型的差距。”熊玮说。他观察到模型厂商新一代版本重心正从预训练转向后训练,推理效率从“使用阶段”向“训练阶段”迁移——这是中国厂商具备系统性优势的领域。
通过梳理最近国产领先模型厂商发布的模型,他总结出两个规律:一个是开源模型越做越大,如Kimi的K3已经达到2.8万亿参数规模;第二个是Flash版本,如DeepSeek的V4.1-Flash,在保持性能的基础上更快实现性价比的提升,行业的适应性迅速攀升。
TokenROI端,行业正从上半年流行的“token-maxxing”(鼓励内部用量最大化)转向“token Optimization”(在不降低输出质量的前提下,减少输入)。熊玮指出,企业发现大量的token投入既抬高AI账单,又难以衡量经济价值,开始平衡绝对性能与性价比,出现了很强的ROI管控意识。
根据熊玮的跟踪,从5月—6月开始,全球平均模型token的花费不再直线增长了,市场将性价比因素更多纳入购买决策中。有更多的企业或者是开发者用户有更强的意愿使用中国的开源模型。
厂商变现能力方面,熊玮认为中国的模型无论是能力的提升还是商业化的进展都快于美国同行,且对于中国企业未来的商业化空间保持乐观。其通过一些公开数据测算显示,部分中国模型厂商研发花费不到国际同行10%,主流API(应用程序编程接口)定价平均仅为国际同行的10%—20%,而API业务毛利率仍在20%—40%,“并不是贴钱扩大采用”。
摩根士丹利研报也指出,中国大模型的竞争主轴正从“价格战”转向“智能战”。
产业链利润争夺:
定价权在上游 下游待破局
为何当前美国AI巨头业绩格外亮眼,而中国科技公司的AI业务尚未在财报中充分兑现?
对于这一问题,瑞银中国互联网研究主管方锦聪直言,当前AI产业链的定价权在上游,领先GPU厂商毛利率超过40%。“技术在刚出现的时候,需要大量硬件支持,而当产能限制在上游时,硬件赚走产业链大部分钱,模型、应用只能占‘很小的份额’。”
方锦聪认为,这只是一个周期问题,3年—5年后,随着GPU产能释放、训练模型缩放定律趋缓,上游定价权将减弱,“手握用户、场景、时长与数据的下游将拿回话语权。”因此,短期互联网大厂股价仍有压力,但从更长维度看,稳定主业的现金流、独有的用户数据,将成为大厂在“80分到100分”阶段的优势。
“现在还比较早期,终局还看不清楚。”这是陆文杰对AI“下半场”的判断,也是多位机构人士的共识。但综合来看,中国在AI下半场的竞争中并非处于劣势,相反,凭借强大的工程化能力、极具性价比的开源模型以及快速迭代的商业化路径,中国AI企业正在缩小与美国的差距,并在特定领域形成系统性优势。随着上游算力瓶颈的缓解,拥有海量用户和丰富场景的中国互联网大厂有望在全球AI产业链中拿回更多话语权。
全球金市在经历数周调整后,终于迎来了久违的周线收阳。现货黄金上周五强势攀升至一周高点,并录得四周来首次周线上涨,这一表现不仅出乎部分空头意料,也重新点燃了市场对贵金属的关注。尽管美联储刚刚完成三年来的
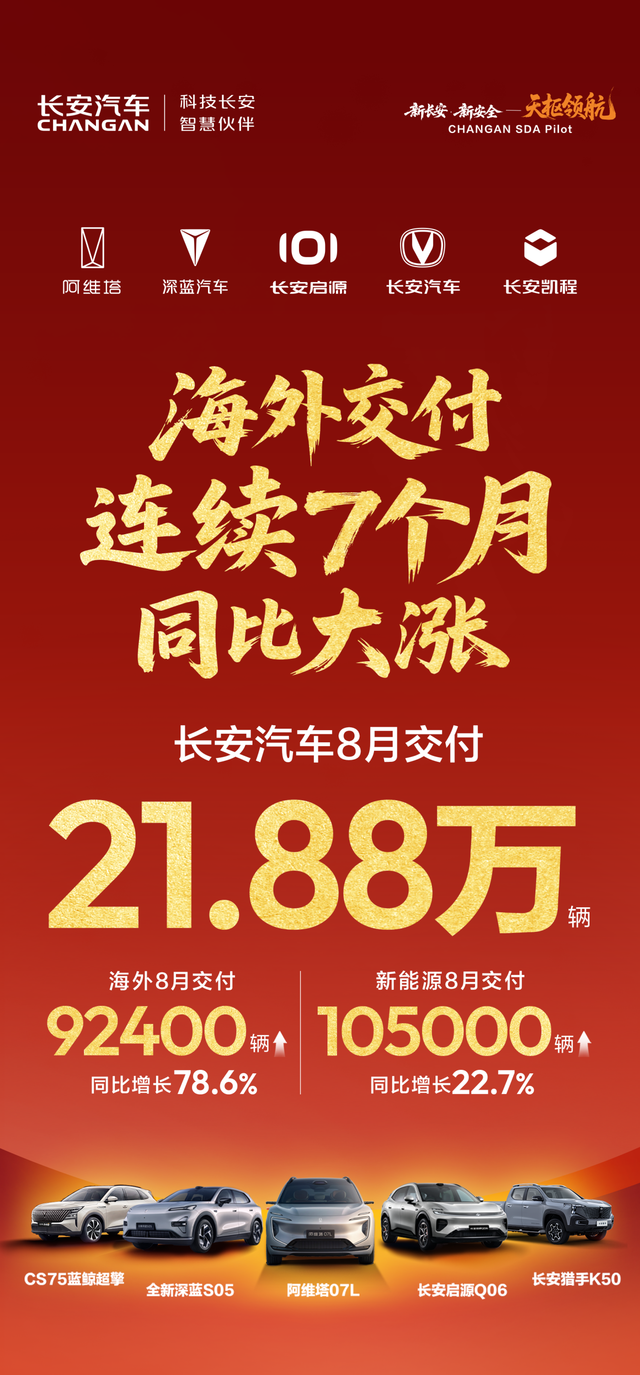
盖世汽车获悉,长安汽车近日公布8月交付数据,当月整体交付量达21.88万辆。其中,海外市场表现亮眼,交付9.24万辆,同比增长78.6%,至此已连续7个月实现同比上涨;新能源板块同样保持增长,8月交付
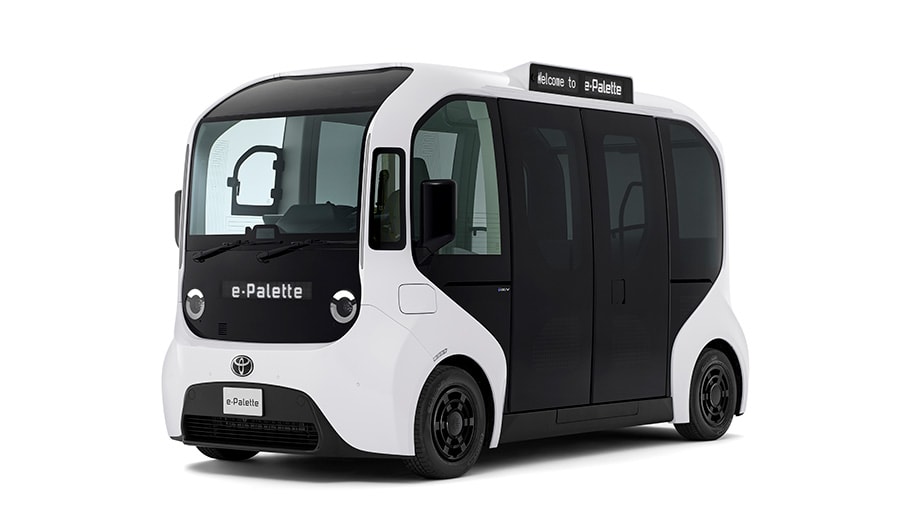
盖世汽车讯 据外媒报道,丰田汽车日前表示,将于2028年在乘用车上引入自动驾驶技术,并计划自主开发一套Level 2++级自动驾驶系统,仅需驾驶员进行极少的操作。丰田计划从2030年起将这项技术扩展至
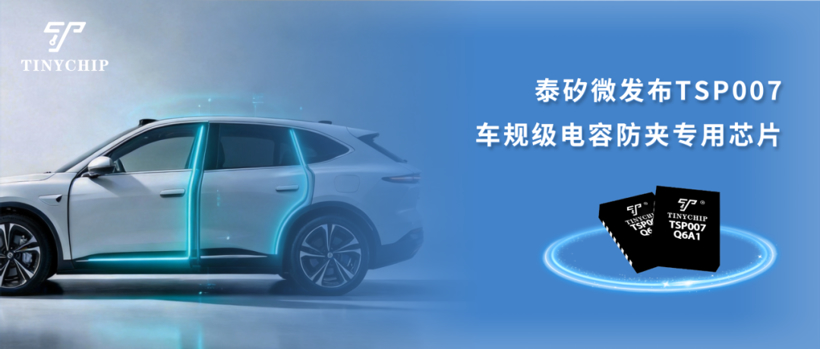
国内领先的高性能专用SoC芯片供应商泰矽微(Tinychip Micro)正式发布TSP007车规级电容防夹专用芯片,面向汽车智能开闭件场景,为电动车门、前备箱、电动尾门、车窗等各类开闭机构提供电容式

刚看完法国对摩洛哥的比赛,不得不说法国还是强啊,几乎每场比赛都是压着对面打,这样一对比其他有夺冠相的球队,似乎法国才是最稳的!股市昨天起飞了,上证上涨1.65%,创业板4.49%,科创板甚至到了恐怖的
小鹏集团公布2026年第二季度未经审计业绩,总收入197.4亿元,同比增长8.0%,环比增长51.5%;汽车交付量为103295辆,同比基本持平,环比增长64.8%。归属于普通股股东的净亏损为13.4
